BENEFÍCIOS TRIBUTÁRIOS
A fruição dos benefícios tributários está condicionada à opção da microempresa ou da empresa de pequeno porte pelo SIMPLES NACIONAL.
A opção pelo SIMPLES NACIONAL implica aceitação de sistema eletrônico de comunicação destinado a notificações, intimações e avisos, dentre outras finalidades (Domicílio Tributário Eletrônico – DTE).
Prazo da Opção pelo SIMPLES NACIONAL
O prazo para opção pelo SIMPLES NACIONAL, exceto em relação ao primeiro ano de atividade, é o seguinte:
- Opção para os anos até 2026: o último dia útil do mês de janeiro, com validade retroativa ao dia 1º de janeiro do próprio ano da opção;
- Opção para o ano de 2027: período de 1º a 30 de setembro do ano anterior, com validade a partir do ano seguinte.
| Regra Anterior | Nova Regra | |
| Prazo de opção | Até o último dia útil de janeiro do próprio ano | Até o último dia útil de setembro do ano anterior |
| Efeitos da opção | Retroativamente a 01/01 do ano da opção | A partir de janeiro do ano seguinte ao da opção |
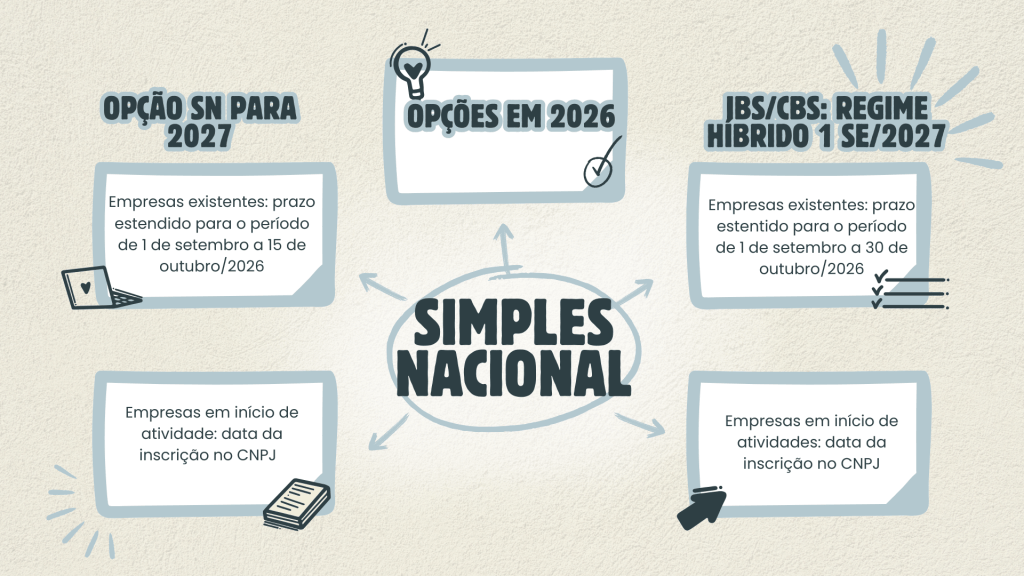
A Resolução 186, de 9 de abril de 2026, estabeleceu que, no ano de 2027, a opção pelo SIMPLES NACIONAL deve ser realizada no período de 1º a 30 de setembro de 2026, podendo ser cancelada até o último dia útil do mês de novembro/2026.
A Resolução 194 CGSN, de 25 de setembro de 2026, prorrogou para 15 de outubro de 2026, o prazo para opção pelo SIMPLES NACIONAL, com efeitos a partir de janeiro de 2027 (empresas em início de atividades entre o dia 16 de outubro e 31 de dezembro de 2026 não observam esse prazo).
Prazo no Ano de Início de Atividades
No primeiro ano de atividade da empresa, a opção pelo SIMPLES NACIONAL é realizada:
- Até novembro/2025: no prazo de 30 dias, contado a partir da data do deferimento da última inscrição fazendária (federal e municipal e, se exigível, estadual), com efeitos desde o início da empresa. O prazo de 30 dias deve recair no período de 60 dias, contado da data da abertura da inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) (Até 31/12/2019, esse período era de 180 dias);
- A partir de 01/12/2025: simultaneamente com a inscrição da empresa no CNPJ, através do Módulo de Administração Tributária, com efeitos a partir da inscrição. Se a opção for indeferida por pendências, o contribuinte poderá regularizá-las no prazo de até 30 dias contados a partir da data de inscrição no CNPJ (Resolução 183 CGSN/2025).
Considera-se empresa em início de atividades:
- Até 31/12/2026: aquela que se encontra no período de 60 dias a partir da data de abertura constante do Cadastro CNPJ;
- A partir de 2027: aquela que se inscreveu no Cadastro CNPJ até o final do ano-calendário, considerando-se a data de início da atividade a data da inscrição no CNPJ (Resolução 190 CGSN/2026).
Vale lembrar que a existência da pessoa jurídica depende do registro de seu ato constitutivo no órgão público competente e deve observar o seguinte:
- Registro realizado dentro de 30 dias da data da assinatura do ato constitutivo: a pessoa jurídica existe a partir da data da assinatura;
- Registro realizado após 30 dias da data da assinatura do ato constitutivo: a pessoa jurídica existe a partir da data do registro público.
Somente após o registro público, a empresa pode obter a inscrição no Cadastro CNPJ e optar pelo SIMPLES NACIONAL.
Regularização de Pendências
Se a opção for indeferida, o contribuinte poderá regularizar eventuais pendências impeditivas ao ingresso no SIMPLES NACIONAL:
- Até 31/12/2026: no prazo de 30 dias, a partir da data de inscrição no CNPJ;
- A partir de 2027: no prazo de 30 dias, contado da data da ciência do termo de indeferimento (que pode integrar todos os agentes da administração tributária).
Em virtude da prorrogação do prazo de opção pelo SIMPLES NACIONAL, em relação ao ano de 2027, as pendências poderão ser regularizadas até dia 30 de outubro de 2026.
A partir de 2027, o indeferimento será comunicado no momento da solicitação da opção.
Uma vez regularizadas as pendências, no prazo regulamentar, o indeferimento será cancelado e a opção deferida.
Os prazos para regularização de pendências não são aplicados às empresas em início de atividade.
A Receita Federal, os Estados, o Distrito Federal, os Municípios e, a partir de 2027, o Comitê Gestor do Imposto sobre Bens e Serviços compartilham informações sobre os contribuintes optantes pelo SIMPLES NACIONAL para verificação da regularidade da opção.
O contribuinte poderá consultar o resultado do pedido de formalização e acompanhar eventual regularização no Portal do SIMPLES NACIONAL.
Cancelamento da Opção
Exceto no ano de início de atividades, a opção pode ser cancelada:
- Até 31/12/2026: enquanto não deferida, devendo o pedido de cancelamento ser realizado até a data fixada para a opção;
- A partir de 2027 em diante: até 30 de novembro do ano calendário da formalização, em caráter irrevogável.
Por conta da prorrogação do prazo para opção pelo SIMPLES NACIONAL, com efeitos a partir de 2027, será possível solicitar o respectivo cancelamento no período de 03 de novembro a 20 de dezembro de 2026.
Como Formalizar a Opção
A opção é formalizada eletronicamente:
- No Portal do SIMPLES NACIONAL, na Internet, para empresas existentes;
- No Módulo de Administração Tributária, na Internet, simultaneamente com a inscrição no CNPJ, no caso de empresas em início de atividades no ano da opção.
No momento da opção, a empresa deve declarar que não está impedida de optar pelo SIMPLES NACIONAL porque cumpre todos os requisitos legais.
Para acessar os serviços do Portal do SIMPLES NACIONAL, o responsável pela empresa deve:
- Até 31/12/2026: cadastrar uma senha ou obter código de autenticação de usuário na plataforma de serviços gov.br, perfil ouro ou prata;
- A partir de 2027: obter código de autenticação de usuário na plataforma de serviços gov.br, perfil ouro ou prata.
Veja também artigo sobre opção pelo regime regular do IBS e da CBS, cujo prazo também foi prorrogado.
Essas e outras questões são tratadas no seguinte e-book: