REFORMA TRIBUTÁRIA
A Reforma Tributária aprovada em 2023, através da Emenda Constitucional 132, modifica o Sistema Tributário Nacional, mediante a introdução de novos princípios tributários e a substituição de tributos.
A tributação na origem será substituída pela tributação no destino. Com isso, a arrecadação dos principais tributos sobre vendas e serviços, que permanecia no Estado/Município da produção, passará a ser do Estado/Município do destino dos bens ou dos serviços.
Tributos cumulativos serão substituídos por tributos não cumulativos, de forma que o ônus tributário recaia somente sobre o valor agregado em cada fase de comercialização.
O novo Sistema Tributário também abrangerá o regime simplificado aplicável às empresas de pequeno porte e às microempresas, já que 4 tributos cumulativos cobrados no SIMPLES NACIONAL serão substituídos por 2 tributos não cumulativos.
Apesar da manutenção do tratamento tributário favorecido, os novos tributos impactarão a competividade das empresas optantes pelo SIMPLES NACIONAL e exigirão ajustes financeiros, administrativos e comerciais.
A transferência de créditos tributários do regime não cumulativo pode ser decisiva na manutenção ou conquista de novos clientes, principalmente se forem empresas interessadas na apropriação de créditos sobre as suas aquisições.
Para atender a esse público, as empresas do SIMPLES NACIONAL podem optar por um regime híbrido de tributação, recolhendo os novos tributos fora do sistema simplificado.
No entanto, o regime híbrido pode aumentar a carga tributária, principalmente das empresas com baixo nível de aquisições geradoras de créditos, como é o caso das prestadoras de serviços.
Novas obrigações acessórias serão exigidas, forçando as empresas a atualizarem seus sistemas de emissão de documentos fiscais, treinar equipes e rever contratos e preços praticados.
Os novos tributos serão cobrados das empresas do SIMPLES NACIONAL a partir de 2027.
Portanto, o ano de 2026 servirá para as empresas do SIMPLES NACIONAL se prepararem e planejarem o tratamento tributário mais adequado para manutenção de suas atividades e a garantia de sua competitividade frente às demais empresas.
IBS E CBS EM 2027
A partir de 2027, as microempresas e as empresas de pequeno porte, optantes pelo SIMPLES NACIONAL, passam a pagar o Imposto sobre Bens e Serviços – IBS e a Contribuição sobre Bens e Serviços – CBS.
Essas empresas poderão optar por recolher o IBS e a CBS:
- Fora do SIMPLES NACIONAL (SIMPLES HÍBRIDO), hipótese em que observarão as normas previstas na LC 214, de 2025, enquanto os demais tributos permanecem dentro do sistema simplificado;
- Dentro do SIMPLES NACIONAL (SIMPLES PURO), hipótese em que o IBS e a CBS serão apurados e pagos segundo a Lei Complementar 123, de 2006.
Vale lembrar que o IBS somente será recolhido dentro do SIMPLES NACIONAL, enquanto a receita bruta anual não superar o sublimite de R$ 3.600.000,00, ou valor proporcional no ano de início de atividades.
Superado o sublimite, o IBS será obrigatoriamente pago fora do SIMPLES NACIONAL, no regime regular.
| IBS/CBS NO SIMPLES NACIONAL | IBS/CBS FORA DO SIMPLES NACIONAL | |
| Opção pelo regime | Não há | Obrigatória em cada semestre |
| Demais tributos | Dentro do SIMPLES NACIONAL | |
| Apuração | Mensal | Por operação |
| Alíquotas | Tabelas I a V do SIMPLES NACIONAL | Alíquotas específicas |
| Guia de Recolhimento | Documento de Arrecadação do SIMPLES NACIONAL | Documentos de Arrecadação do IBS/CBS |
| Prazo para recolhimento | Até o dia 20 do mês seguinte | Imediato, na liquidação financeira |
| Apropriação de créditos | Impedida | Permitida pelo valor integral |
| Transferência de créditos | Permitida até o valor devido no SIMPLES NACIONAL | Permitida pelo valor integral |
| Controle | Simplificado | Maior complexidade |
IBS/CBS no SIMPLES NACIONAL
Se a opção for pelo pagamento do IBS e da CBS dentro do SIMPLES NACIONAL, nenhuma providência será exigida.
Nesse caso, os novos tributos serão pagos no Documento de Arrecadação – DAS gerado no PGDAS, juntamente com os demais tributos devidos segundo as normas aplicáveis ao SIMPLES NACIONAL.
A opção pelo recolhimento do IBS e da CBS no SIMPLES NACIONAL garante:
- A apuração simplificada sobre a receita bruta;
- O recolhimento em guia única;
- As alíquotas progressivas das tabelas do SIMPLES NACIONAL;
- O prazo para pagamento dos tributos devidos.
No entanto, o SIMPLES NACIONAL é um sistema de apuração que acumula os tributos devidos nas fases anteriores. Em consequência, o recolhimento do IBS e a CBS dentro do SIMPLES NACIONAL:
- Impede a apropriação de créditos do IBS e da CBS sobre as aquisições de bens e serviços pelas microempresas e empresas de pequeno porte; e
- Restringe a transferência de créditos para seus clientes, que é limitada aos valores do IBS e da CBS devidos no SIMPLES NACIONAL.
Exemplo: Alíquota efetiva do simples nacional: 9,09%
| CADEIA PRODUTIVA COM IBS/CBS no SIMPLES NACIONAL | |||||
| Crédito | Débito | IBS/CBS a pagar | Total da NF | ||
| Industria | 1000 | 0,00 | 14,09 | 14,09 | 1000 |
| Atacado | 2000 | 0,00 | 28,19 | 28,19 | 2000 |
| Varejo | 3000 | 0,00 | 42,28 | 42,28 | 3000 |
| Cadeia comercial | 6000 | 0,00 | 84,56 | 84,56 | |
| Custo | Lucro | ||
| Industria | 514 | 486 | 49% |
| Atacado | 1028 | 979 | 49% |
| Varejo | 2042 | 958 | 32% |
| Cadeia comercial | 3085 | 2915 | 49% |
Nesse caso, a tributação do IBS/CBS em relação à receita gerada por toda a cadeia comercial, indiretamente repassada ao consumidor final no preço do produto é de R$ 84,56, ou 1,41%.
IBS E CBS FORA DO SIMPLES NACIONAL
O recolhimento do IBS e da CBS fora do SIMPLES NACIONAL exige a opção pelo regime regular, que está sujeito às normas de apuração e de recolhimento previstas na Lei Complementar 214/2025 (Artigo 41).
Os demais tributos permanecerão dentro do SIMPLES NACIONAL, enquanto a empresa observar as condições legais.
Quando Realizar a Opção
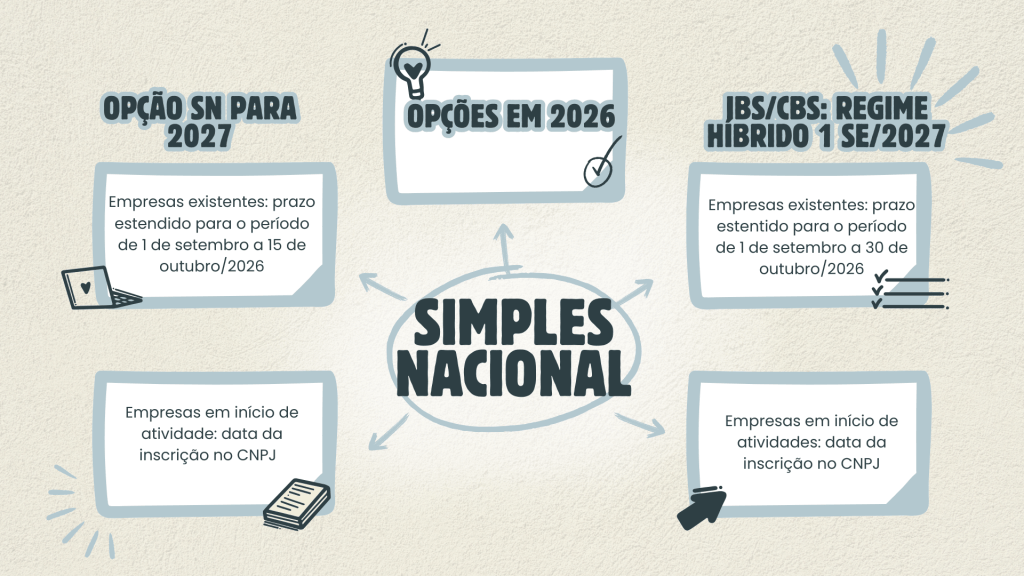
O recolhimento do IBS e da CBS em separado do SIMPLES NACIONAL (regime híbrido) exige a formalização de uma opção, irretratável para cada período semestral.
De acordo com a lei, as empresas devem optar pelo regime híbrido durante o:
- Mês de setembro, para o primeiro semestre do ano seguinte, podendo ser cancelado até 30 de novembro (No primeiro semestre de 2027, a Resolução 194 CGSN/2026 expandiu esse prazo para o período de 1 de setembro a 30 de outubro/2026);
- Mês de abril, para o segundo semestre do ano, podendo ser cancelado até 31 de maio ( A Resolução 190 CGSN/2026 modificou o prazo dessa opção para o período de 1 a 31 de março, talvez para coincidir com o prazo para prestação de informações socioeconomicas e fiscais do ano anterior).
A Resolução 190 CGSN/2026 também estabeleceu que a ausência de renuncia ao regime regular de apuração do IBS e da CBS implica na sua manutenção pelos próximos períodos.
Ou seja, uma vez feita a opção, a empresa deve renunciar formalmente ao regime regular se desejar pagar o IBS/CBS dentro do SIMPLES NACIONAL nos períodos seguintes. Caso contrário, permanecerá pagando o IBS e a CBS fora do SIMPLES NACIONAL.
A primeira opção pelo regime híbrido será a referente ao 1º semestre de 2027, quando será iniciada a cobrança do IBS e da CBS, e deverá ser feita no período de 1 de setembro a 30 de outubro de 2026 (exceto para empresas em início de atividade entre 31 de outubro e 31 de dezembro de 2026). A opção pode ser cancelada entre 3 de novembro e 20 de dezembro de 2026.
No ano de início de atividades, a opção pelo regime regular do IBS e da CBS será simultanea à opção pelo SIMPLES NACIONAL e produzirá efeitos imediatamente à inscrição no Cadastro Nacional de Pessoas Jurídicas – CNPJ, observados os prazos e condições regulamentares.
Para as empresas em início de atividades de outubro a dezembro/2026, a opção valerá para o primeiro semestre/2027.
Além disso, não poderá optar pelo recolhimento do IBS/CBS dentro do SIMPLES NACIONAL, o contribuinte que recebeu, no ano calendário em curso ou no anterior, ressarcimento de créditos desses tributos.
Vale lembrar que, até o momento, não foi definida as alíquotas do IBS e da CBS para o ano de 2027. Esse fato, mantém a insegurança jurídica quanto a carga tributária a ser suportada pelas empresas que escolherem o regime híbrido em 2026.
Objetivos
A opção pelo regime regular tem por objetivo a apropriação integral de créditos do IBS e da CBS, que podem ser descontados dos débitos a pagar (art. 47 da LC 214/2025).
Outro motivo é possibilidade de transferência de créditos aos clientes, pelo valor integral do IBS e da CBS cobrados na operação.
A possibilidade de transferência de créditos tributários do IBS e da CBS poderá atrair clientes, ajudando a empresa a vencer a concorrência, principalmente se estiverem no início ou no meio da cadeia comercial, como as indústrias e os atacadistas.
No entanto, essa escolha:
- Demandará maior burocracia na apuração e controle dos tributos e custos para adaptação dos sistemas de gestão e de informática e treinamento de pessoal;
- Poderá aumentar a carga tributária das pequenas, por conta de alíquotas superiores do IBS e da CBS recolhidos por fora do SIMPLES NACIONAL;
- Impactará o fluxo de caixa em função do recolhimento do IBS e da CBS, no momento da operação.
Exemplo:
Toda a cadeia comercial com IBS/CBS fora do SIMPLES NACIONAL
Custo de insumos para a indústria: R$ 500,00
Alíquota do IBS/CBS = 28%
| IBS/CBS Fora do SIMPLES NACIONAL | |||||
| Preço de Venda | Crédito | Débito | IBS/CBS a pagar | Total da NF | |
| Industria | 1000 | 140 | 280 | 140 | 1280 |
| Atacado | 2000 | 280 | 560 | 280 | 2560 |
| Varejo | 3000 | 560 | 840 | 280 | 3840 |
| Cadeia comercial | 6000 | 980 | 1680 | 700 | 7680 |
| Custo | Lucro | ||
| Industria | 640 | 360 | 36% |
| Atacado | 1280 | 720 | 36% |
| Varejo | 2280 | 720 | 24% |
| Cadeia comercial | 4200 | 1800 | 30% |
Nesse caso, a tributação do IBS/CBS em relação à receita gerada por toda a cadeia comercial, diretamente repassada ao consumidor final no documento fiscal, é de R$ 1.680,00, ou 28%.
Interessante observar a carga tributária na hipótese de os agentes da cadeia comercial escolher regimes distintos.
Veja os exemplos:
| Valor de venda | Crédito | Débito | IBS/CBS a pagar | Total da NF | |
| Industria fora do SN | 1000 | 140 | 280 | 140 | 1280 |
| Atacado fora do SN | 2000 | 280 | 560 | 280 | 2560 |
| Varejo no SN | 3000 | 0 | 42,28 | 42,28 | 3000 |
| Cadeia comercial | 6000 | 420 | 882,28 | 462,28 | 6840 |
| Custo | Lucro | ||
| Industria fora do SN | 640 | 360 | 36% |
| Atacado fora do SN | 1280 | 720 | 36% |
| Varejo no SN | 2602 | 398 | 13% |
| Cadeia comercial | 4522 | 1478 | 25% |
Optando a indústria e o atacadista por recolher o IBS e a CBS fora do SIMPLES NACIONAL, o varejista assume o ônus tributário dos agentes comerciais anteriores, impactando seu lucro se não puder repassar o custo para o consumidor. Por sua vez, o repasse para o consumidor será de R$ 882,28 ou 14,70% sobre a receita gerada na cadeia comercial.
| Valor de venda | Crédito | Débito | IBS/CBS a pagar | Total da NF | |
| Industria fora do simples nacional | 1000 | 140 | 280 | 140 | 1280 |
| Atacado no SN | 2000 | 0 | 28,19 | 28,19 | 2000 |
| Varejo no SN | 3000 | 0 | 42,28 | 42,28 | 3000 |
| Cadeia comercial | 6000 | 140 | 350,47 | 210,47 | 6280 |
| Custo | Lucro | ||
| Industria fora do simples nacional | 640 | 360 | 36% |
| Atacado no SN | 1308 | 692 | 35% |
| Varejo no SN | 2042 | 958 | 32% |
| Cadeia comercial | 3990 | 2010 | 33% |
Optando o atacadista e o varejista pelo SIMPLES NACIONAL, ambos dividem o ônus tributário da indústria, sem possibilidade de aproveitamento de crédito. Para o consumidor são repassados indiretamente R$ 350,47 ou 5,84% sobre a receita gerada na cadeia comercial.
Todos os exemplos demonstram que:
- O consumidor será o grande prejudicado com a instituição do IBS e da CBS, a menos que as respectivas alíquotas possam ser sensivelmente reduzidas;
- O Estado será o grande beneficiado com o aumento da arrecadação obtida com o IBS e a CBS.
- Acordos entre os agentes comerciais podem ajudar a reduzir o custo de tributação para todos.
Esses e outros temas estão examinados no seguinte e-book: